
Đầu Tư Hàng Hóa Phái SInh
Member
Trên thị trường tài chính, lợi suất trái phiếu Chính phủ Mỹ kỳ hạn 10 năm tiếp tục là tâm điểm đáng chú ý. Trong phiên hôm qua, lợi suất có thời điểm chạm 5,01% trước khi hạ nhiệt và đóng cửa ở mức 4,96%. Cùng với đà tăng của lợi suất, chỉ số đồng USD (DXY) cũng nối dài chuỗi tăng lên phiên thứ 4 liên tiếp, ở mức 99,39 điểm.
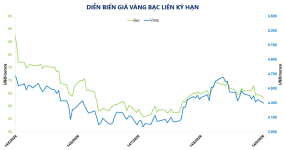
Sức ép từ đồng USD mạnh lên và chi phí cơ hội gia tăng khi lợi suất duy trì ở mức cao đã khiến thị trường kim loại quý giảm đáng kể trong phiên hôm qua. Trên thị trường kỳ hạn, giá vàng giảm 1,1%, xuống 4.297 USD/ounce. Cùng chiều, giá bạc giảm 1,7%, xuống 63,5 USD/ounce – mức thấp nhất kể từ tuần đầu tháng 8.
Tuy nhiên, xét trong dài hạn, theo MXV, mối quan hệ lý thuyết giữa lãi suất và kim loại quý đang có những sai lệch đáng kể. Về mặt nguyên lý, lãi suất thực tăng sẽ làm gia tăng chi phí cơ hội của việc nắm giữ các tài sản không sinh lợi suất như vàng. Song, kể từ năm 2022 đến nay, mối tương quan nghịch này đã suy yếu rõ rệt khi kim loại quý liên tục thiết lập các đỉnh giá mới, ngay cả trong những giai đoạn lợi suất thực của trái phiếu Kho bạc Mỹ chống lạm phát (TIPS) kỳ hạn 10 năm duy trì ở mức dương.
Nguyên nhân nằm ở sự thay đổi trong cấu trúc dòng tiền trên thị trường vàng. Trước đây, giá vàng chủ yếu chịu ảnh hưởng từ các tổ chức tài chính phương Tây thông qua dòng vốn vào và ra khỏi các quỹ hoán đổi danh mục ETF nhạy cảm với lãi suất. Hiện nay, động lực chủ đạo đã chuyển sang làn sóng mua ròng kỷ lục của các ngân hàng trung ương trên toàn cầu, với lượng mua duy trì trên 1.000 tấn mỗi năm trong giai đoạn 2022-2024 và đạt 863 tấn trong năm 2025. Hoạt động này nhằm phòng ngừa rủi ro từ các biện pháp trừng phạt tài chính và đa dạng hóa tài sản dự trữ quốc gia. Đây là dòng vốn mang tính cơ cấu và có chiến lược dài hạn, do đó ít chịu tác động từ các đợt điều chỉnh chính sách tiền tệ ngắn hạn, chẳng hạn mức tăng lãi suất 25 điểm cơ bản của FED.
Sức ép từ đồng USD mạnh lên và chi phí cơ hội gia tăng khi lợi suất duy trì ở mức cao đã khiến thị trường kim loại quý giảm đáng kể trong phiên hôm qua. Trên thị trường kỳ hạn, giá vàng giảm 1,1%, xuống 4.297 USD/ounce. Cùng chiều, giá bạc giảm 1,7%, xuống 63,5 USD/ounce – mức thấp nhất kể từ tuần đầu tháng 8.
Tuy nhiên, xét trong dài hạn, theo MXV, mối quan hệ lý thuyết giữa lãi suất và kim loại quý đang có những sai lệch đáng kể. Về mặt nguyên lý, lãi suất thực tăng sẽ làm gia tăng chi phí cơ hội của việc nắm giữ các tài sản không sinh lợi suất như vàng. Song, kể từ năm 2022 đến nay, mối tương quan nghịch này đã suy yếu rõ rệt khi kim loại quý liên tục thiết lập các đỉnh giá mới, ngay cả trong những giai đoạn lợi suất thực của trái phiếu Kho bạc Mỹ chống lạm phát (TIPS) kỳ hạn 10 năm duy trì ở mức dương.
Nguyên nhân nằm ở sự thay đổi trong cấu trúc dòng tiền trên thị trường vàng. Trước đây, giá vàng chủ yếu chịu ảnh hưởng từ các tổ chức tài chính phương Tây thông qua dòng vốn vào và ra khỏi các quỹ hoán đổi danh mục ETF nhạy cảm với lãi suất. Hiện nay, động lực chủ đạo đã chuyển sang làn sóng mua ròng kỷ lục của các ngân hàng trung ương trên toàn cầu, với lượng mua duy trì trên 1.000 tấn mỗi năm trong giai đoạn 2022-2024 và đạt 863 tấn trong năm 2025. Hoạt động này nhằm phòng ngừa rủi ro từ các biện pháp trừng phạt tài chính và đa dạng hóa tài sản dự trữ quốc gia. Đây là dòng vốn mang tính cơ cấu và có chiến lược dài hạn, do đó ít chịu tác động từ các đợt điều chỉnh chính sách tiền tệ ngắn hạn, chẳng hạn mức tăng lãi suất 25 điểm cơ bản của FED.