topifintech
New member
Thị trường bất động sản có thể đứng trước những thay đổi đáng chú ý khi Bộ Tài chính đề xuất áp dụng thuế suất 0,2% đối với đất bỏ hoang, không đưa vào sử dụng hoặc chậm đưa vào sử dụng. Nếu được thông qua, chính sách này được kỳ vọng tạo thêm chi phí đối với việc găm giữ đất, hạn chế đầu cơ ngắn hạn và khuyến khích khai thác hiệu quả nguồn lực đất đai. Tuy nhiên, để bảo đảm tính khả thi, cơ quan quản lý cần xây dựng tiêu chí phân loại rõ ràng, tránh ảnh hưởng đến những cá nhân và doanh nghiệp chậm triển khai dự án vì nguyên nhân khách quan.
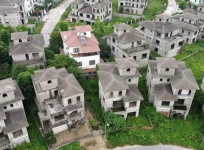 Điểm đáng chú ý của đề xuất là hướng đến những trường hợp nắm giữ đất nhưng không khai thác hiệu quả, đặc biệt là hành vi mua gom đất để chờ quy hoạch hoặc hạ tầng phát triển rồi bán lại kiếm lời trong thời gian ngắn.
Khi chi phí nắm giữ tài sản tăng lên, nhà đầu tư sẽ phải cân nhắc kỹ hơn giữa lợi nhuận kỳ vọng và nghĩa vụ tài chính phát sinh. Điều này có thể làm giảm sức hấp dẫn của chiến lược đầu cơ dựa chủ yếu vào kỳ vọng tăng giá, đồng thời khuyến khích đưa đất vào sử dụng thực tế.
Tuy nhiên, cần lưu ý rằng đây mới là đề xuất chính sách. Việc áp dụng chính thức còn phụ thuộc vào quá trình xem xét và thông qua các quy định pháp luật liên quan.
Đối với các dự án bất động sản, tiến độ thực hiện có thể bị ảnh hưởng bởi thủ tục pháp lý, điều chỉnh quy hoạch, công tác giải phóng mặt bằng hoặc việc chưa được bàn giao đầy đủ diện tích đất. Nếu không phân biệt rõ nguyên nhân, việc áp dụng thuế có thể làm gia tăng gánh nặng tài chính cho những doanh nghiệp vốn đã gặp khó khăn trong quá trình triển khai dự án.
Theo ông David Jackson, Tổng Giám đốc Avison Young Việt Nam và Campuchia, chính sách cần có tiêu chí cụ thể về thời gian và tình trạng sử dụng đất, đồng thời phân biệt nguyên nhân chủ quan với các yếu tố khách quan. Cơ quan quản lý có thể dựa vào hồ sơ pháp lý, quyết định chấp thuận đầu tư, tiến độ được phê duyệt và tình hình triển khai thực tế để đánh giá từng trường hợp.
Với đất ở riêng lẻ của cá nhân, việc xác định còn phức tạp hơn. Một số người mua đất để tích lũy tài sản dài hạn, dành cho con cháu hoặc chờ cơ hội xây dựng trong tương lai. Ngoài ra, đất thuộc diện quy hoạch treo hoặc bị hạn chế quyền xây dựng cũng có thể chưa được đưa vào sử dụng dù chủ sở hữu không cố tình bỏ hoang.
Vì vậy, việc xây dựng cơ chế xác định minh bạch là điều kiện cần thiết để chính sách đạt đúng mục tiêu và hạn chế phát sinh tranh chấp.
Khi chi phí nắm giữ tăng, việc giữ đất trong thời gian dài mà không khai thác sẽ kém hấp dẫn hơn. Một bộ phận nhà đầu tư có thể cân nhắc chuyển nhượng tài sản, trong khi các chủ sở hữu khác có động lực đưa đất vào xây dựng, sản xuất hoặc kinh doanh.
Theo đánh giá của ông David Jackson, đây có thể trở thành công cụ góp phần nâng cao hiệu quả sử dụng đất, cải thiện tính minh bạch và tăng kỷ luật đầu tư trên thị trường bất động sản.
Dù vậy, tác động đến giá nhà đất sẽ không diễn ra đồng đều trên mọi phân khúc và khu vực. Giá bất động sản còn phụ thuộc vào nguồn cung, nhu cầu thực, hạ tầng, tín dụng, mặt bằng lãi suất và tình trạng pháp lý của từng dự án. Do đó, thuế đất bỏ hoang không thể được xem là giải pháp duy nhất để kiểm soát giá bất động sản.
Ông Đinh Minh Tuấn, Giám đốc khu vực miền Nam của Batdongsan.com.vn, lưu ý rằng việc thiếu cơ sở dữ liệu đầy đủ có thể khiến quá trình phân loại đất bỏ hoang gặp khó khăn. Nếu chính sách được triển khai khi tiêu chí chưa rõ ràng, những dự án chậm tiến độ do vướng mắc khách quan có nguy cơ bị áp dụng thuế không phù hợp.
Một phương án được ông đề xuất là xem xét trước những dự án không có động thái triển khai trong vòng 5 năm gần nhất, qua đó tạo cơ sở đánh giá trước khi mở rộng phạm vi áp dụng.
Bên cạnh đó, chính sách thuế cần được phối hợp với việc hoàn thiện quy hoạch, tháo gỡ thủ tục pháp lý, phát triển nguồn cung nhà ở và nâng cao hiệu quả quản lý đất đai. Những giải pháp đồng bộ sẽ giúp hạn chế tình trạng đầu cơ mà không tạo thêm rào cản không cần thiết đối với hoạt động đầu tư hợp pháp.
Nhìn chung, đề xuất đánh thuế 0,2% đối với đất bỏ hoang được kỳ vọng góp phần hạn chế tình trạng găm giữ đất và khuyến khích sử dụng tài nguyên hiệu quả hơn. Tuy nhiên, hiệu quả thực tế sẽ phụ thuộc vào cách xác định đối tượng chịu thuế, chất lượng dữ liệu quản lý và khả năng thực thi. Với nhà đầu tư, việc theo dõi các thay đổi về chính sách thuế, quy hoạch và pháp lý sẽ giúp đánh giá đầy đủ hơn chi phí nắm giữ tài sản cũng như rủi ro khi đầu tư bất động sản trong thời gian tới.
Đề xuất thuế đất bỏ hoang nhằm hạn chế đầu cơ
Theo thông tin từ Vietstock ngày 22/10/2026, Bộ Tài chính đề xuất áp dụng mức thuế 0,2% đối với đất bỏ hoang hoặc chậm đưa vào sử dụng, không áp dụng hạn mức. Mức thuế được đề xuất cao hơn đáng kể so với thuế suất 0,03% đang áp dụng đối với đất ở trong hạn mức.Khi chi phí nắm giữ tài sản tăng lên, nhà đầu tư sẽ phải cân nhắc kỹ hơn giữa lợi nhuận kỳ vọng và nghĩa vụ tài chính phát sinh. Điều này có thể làm giảm sức hấp dẫn của chiến lược đầu cơ dựa chủ yếu vào kỳ vọng tăng giá, đồng thời khuyến khích đưa đất vào sử dụng thực tế.
Tuy nhiên, cần lưu ý rằng đây mới là đề xuất chính sách. Việc áp dụng chính thức còn phụ thuộc vào quá trình xem xét và thông qua các quy định pháp luật liên quan.
Khó xác định thế nào là đất bỏ hoang
Một trong những vấn đề quan trọng nhất khi xây dựng chính sách thuế là xác định chính xác đối tượng chịu thuế. Trên thực tế, không phải mọi trường hợp đất chưa được sử dụng hoặc dự án chậm triển khai đều xuất phát từ mục đích đầu cơ.Đối với các dự án bất động sản, tiến độ thực hiện có thể bị ảnh hưởng bởi thủ tục pháp lý, điều chỉnh quy hoạch, công tác giải phóng mặt bằng hoặc việc chưa được bàn giao đầy đủ diện tích đất. Nếu không phân biệt rõ nguyên nhân, việc áp dụng thuế có thể làm gia tăng gánh nặng tài chính cho những doanh nghiệp vốn đã gặp khó khăn trong quá trình triển khai dự án.
Theo ông David Jackson, Tổng Giám đốc Avison Young Việt Nam và Campuchia, chính sách cần có tiêu chí cụ thể về thời gian và tình trạng sử dụng đất, đồng thời phân biệt nguyên nhân chủ quan với các yếu tố khách quan. Cơ quan quản lý có thể dựa vào hồ sơ pháp lý, quyết định chấp thuận đầu tư, tiến độ được phê duyệt và tình hình triển khai thực tế để đánh giá từng trường hợp.
Với đất ở riêng lẻ của cá nhân, việc xác định còn phức tạp hơn. Một số người mua đất để tích lũy tài sản dài hạn, dành cho con cháu hoặc chờ cơ hội xây dựng trong tương lai. Ngoài ra, đất thuộc diện quy hoạch treo hoặc bị hạn chế quyền xây dựng cũng có thể chưa được đưa vào sử dụng dù chủ sở hữu không cố tình bỏ hoang.
Vì vậy, việc xây dựng cơ chế xác định minh bạch là điều kiện cần thiết để chính sách đạt đúng mục tiêu và hạn chế phát sinh tranh chấp.
Thuế đất có thể tạo động lực thanh lọc thị trường
Nếu được thông qua và triển khai hiệu quả, chính sách đánh thuế đất bỏ hoang có thể tác động đến hành vi đầu tư bất động sản, nhất là nhóm nhà đầu tư mua đất nền với mục tiêu hưởng lợi từ thông tin quy hoạch và các dự án hạ tầng.Khi chi phí nắm giữ tăng, việc giữ đất trong thời gian dài mà không khai thác sẽ kém hấp dẫn hơn. Một bộ phận nhà đầu tư có thể cân nhắc chuyển nhượng tài sản, trong khi các chủ sở hữu khác có động lực đưa đất vào xây dựng, sản xuất hoặc kinh doanh.
Theo đánh giá của ông David Jackson, đây có thể trở thành công cụ góp phần nâng cao hiệu quả sử dụng đất, cải thiện tính minh bạch và tăng kỷ luật đầu tư trên thị trường bất động sản.
Dù vậy, tác động đến giá nhà đất sẽ không diễn ra đồng đều trên mọi phân khúc và khu vực. Giá bất động sản còn phụ thuộc vào nguồn cung, nhu cầu thực, hạ tầng, tín dụng, mặt bằng lãi suất và tình trạng pháp lý của từng dự án. Do đó, thuế đất bỏ hoang không thể được xem là giải pháp duy nhất để kiểm soát giá bất động sản.
Cần lộ trình áp dụng và cơ sở dữ liệu minh bạch
Theo thông tin được công bố, đề xuất dự kiến áp dụng từ ngày 1/1/2027 nếu các quy định sửa đổi liên quan được Quốc hội thông qua tại kỳ họp cuối năm 2026.Ông Đinh Minh Tuấn, Giám đốc khu vực miền Nam của Batdongsan.com.vn, lưu ý rằng việc thiếu cơ sở dữ liệu đầy đủ có thể khiến quá trình phân loại đất bỏ hoang gặp khó khăn. Nếu chính sách được triển khai khi tiêu chí chưa rõ ràng, những dự án chậm tiến độ do vướng mắc khách quan có nguy cơ bị áp dụng thuế không phù hợp.
Một phương án được ông đề xuất là xem xét trước những dự án không có động thái triển khai trong vòng 5 năm gần nhất, qua đó tạo cơ sở đánh giá trước khi mở rộng phạm vi áp dụng.
Bên cạnh đó, chính sách thuế cần được phối hợp với việc hoàn thiện quy hoạch, tháo gỡ thủ tục pháp lý, phát triển nguồn cung nhà ở và nâng cao hiệu quả quản lý đất đai. Những giải pháp đồng bộ sẽ giúp hạn chế tình trạng đầu cơ mà không tạo thêm rào cản không cần thiết đối với hoạt động đầu tư hợp pháp.
Nhìn chung, đề xuất đánh thuế 0,2% đối với đất bỏ hoang được kỳ vọng góp phần hạn chế tình trạng găm giữ đất và khuyến khích sử dụng tài nguyên hiệu quả hơn. Tuy nhiên, hiệu quả thực tế sẽ phụ thuộc vào cách xác định đối tượng chịu thuế, chất lượng dữ liệu quản lý và khả năng thực thi. Với nhà đầu tư, việc theo dõi các thay đổi về chính sách thuế, quy hoạch và pháp lý sẽ giúp đánh giá đầy đủ hơn chi phí nắm giữ tài sản cũng như rủi ro khi đầu tư bất động sản trong thời gian tới.